Para muchas personas, el café de la mañana es casi un ritual. Pasar por la cafetería camino a la oficina, pedir un americano o un latte y empezar el día con algo caliente en la mano parece un gasto menor, casi invisible. Y en cierto sentido lo es: 60 pesos no cambian la vida de nadie. Pero cuando ese gasto se repite todos los días durante años, la historia cambia por completo.
Este artículo no busca convencerte de dejar el café. Busca algo más útil: entender cómo funcionan los pequeños montos cuando se sostienen en el tiempo y qué podría ocurrir si una parte de ellos se destinara a construir patrimonio.
La suma que nadie hace
Hagamos una cuenta sencilla. Si un café cuesta alrededor de 60 pesos y lo compras todos los días, al mes gastas cerca de 1,825 pesos. Al año, la cifra llega a unos 21,900 pesos. En 20 años, sin considerar aumentos de precio, el total supera los 438,000 pesos.
Pocas personas relacionan su café diario con casi medio millón de pesos, y es natural: el cerebro humano no está diseñado para percibir la acumulación de gastos pequeños. Evaluamos cada compra de manera aislada y, vista así, ninguna parece relevante. El problema no es el café en sí, sino la falta de visibilidad sobre el efecto acumulado de nuestros hábitos.
Cuando el dinero trabaja por su cuenta
Ahora imaginemos un escenario distinto. En lugar de gastar esos 1,825 pesos mensuales, alguien decide invertirlos de forma constante durante 20 años. Aquí entra en juego uno de los conceptos más poderosos de las finanzas personales: el interés compuesto.
El interés compuesto ocurre cuando los rendimientos que genera una inversión se reinvierten y comienzan a producir sus propios rendimientos. Al principio el efecto es discreto, casi imperceptible. Con los años, sin embargo, la curva se acelera, porque cada vez hay una base más grande generando crecimiento.
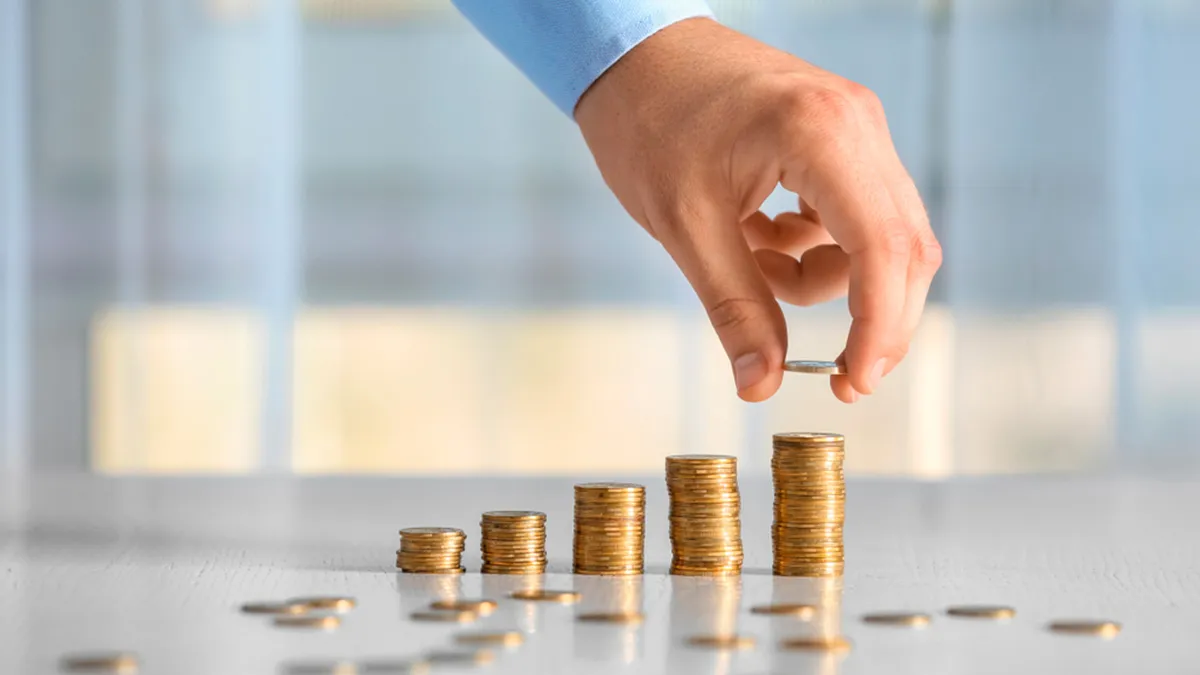
Como ejercicio ilustrativo, supongamos un rendimiento promedio anual hipotético de 5%. En ese caso, las aportaciones mensuales de 1,825 pesos podrían convertirse en aproximadamente 750,000 pesos al cabo de 20 años. Con un rendimiento hipotético de 7%, la cifra rondaría los 950,000 pesos. En ambos escenarios, el monto aportado sería el mismo: poco más de 438,000 pesos. La diferencia proviene del tiempo y de la reinversión constante.
Es importante subrayar que estas cifras son solo un ejemplo. No consideran inflación, comisiones, impuestos ni la volatilidad propia de los mercados, y ningún rendimiento está garantizado. Su objetivo es mostrar la lógica del interés compuesto, no prometer un resultado.
Por qué la diversificación importa en montos pequeños
Una duda frecuente es dónde invertir cantidades modestas sin asumir riesgos desproporcionados. Aquí es donde cobra sentido la inversión en índices amplios. En lugar de apostar por una o dos empresas, un índice permite participar en el desempeño de cientos de compañías al mismo tiempo, lo que reduce el impacto de que una sola tenga un mal año.
Muchas de las simulaciones de largo plazo que se usan en educación financiera toman como referencia el comportamiento histórico del s&p 500, precisamente porque agrupa a cerca de 500 de las empresas más grandes de Estados Unidos y permite observar cómo se comporta un portafolio diversificado a lo largo de décadas, incluidos sus años de caídas importantes.
Este enfoque tiene una ventaja adicional para quien invierte poco a poco: no exige analizar empresas individuales ni decidir constantemente qué comprar o vender. Lo que se necesita, sobre todo, es constancia.
El tiempo pesa más que el monto
Uno de los aprendizajes más interesantes del interés compuesto es que empezar temprano suele importar más que invertir mucho. Una persona que aporta cantidades pequeñas durante 20 años puede terminar con un patrimonio comparable al de alguien que aporta montos mayores durante menos tiempo.
Esto cambia la conversación sobre el ahorro. Muchas personas posponen invertir porque sienten que no tienen suficiente dinero. Sin embargo, el ejemplo del café muestra que no se necesitan grandes sumas para empezar; se necesita un hábito sostenido.
No se trata de renunciar, sino de decidir
Sería fácil convertir este ejercicio en un sermón contra los pequeños gustos, pero ese no es el punto. El café puede ser una fuente genuina de bienestar, y el dinero también sirve para disfrutar. La verdadera lección es tomar decisiones conscientes.
Algunas ideas prácticas para aplicar esta lógica sin sacrificar lo que te gusta:
- Identifica tus gastos hormiga. Revisa durante un mes en qué se van los montos pequeños y recurrentes. Muchas veces el hallazgo sorprende.
- Aplica la regla de la mitad. Si un gasto diario es importante para ti, consérvalo, pero considera reducir su frecuencia y destinar la diferencia a tu ahorro.
- Automatiza tus aportaciones. Programar una transferencia mensual a una inversión elimina la tentación de decidir cada vez.
- Revisa los costos. En montos pequeños, las comisiones altas pueden absorber buena parte del rendimiento a largo plazo.
- Busca asesoría. Un asesor financiero certificado puede ayudarte a elegir instrumentos acordes con tu perfil de riesgo y tus metas.
Una taza a la vez
El café diario es solo un ejemplo, pero ilustra una verdad financiera poderosa: los grandes resultados suelen construirse con pequeñas decisiones repetidas durante mucho tiempo. Lo mismo que puede convertirse en un gasto acumulado de casi medio millón de pesos también puede transformarse en el inicio de un patrimonio.
La pregunta no es si deberías dejar de tomar café, sino qué quieres que representen tus hábitos dentro de 20 años.