Cuando se habla de inversiones, la conversación suele girar en torno a los rendimientos: cuánto ganó un fondo el último año, cuál fue el desempeño promedio de una acción o qué tanto creció un portafolio en una década. Sin embargo, hay un indicador igual de importante que suele recibir menos atención y que puede decir mucho más sobre la experiencia real de invertir: el drawdown.
Entender este concepto ayuda a dimensionar el riesgo de una inversión, a prepararse emocionalmente para las caídas y a tomar decisiones más acordes con el propio perfil.
Qué es el drawdown
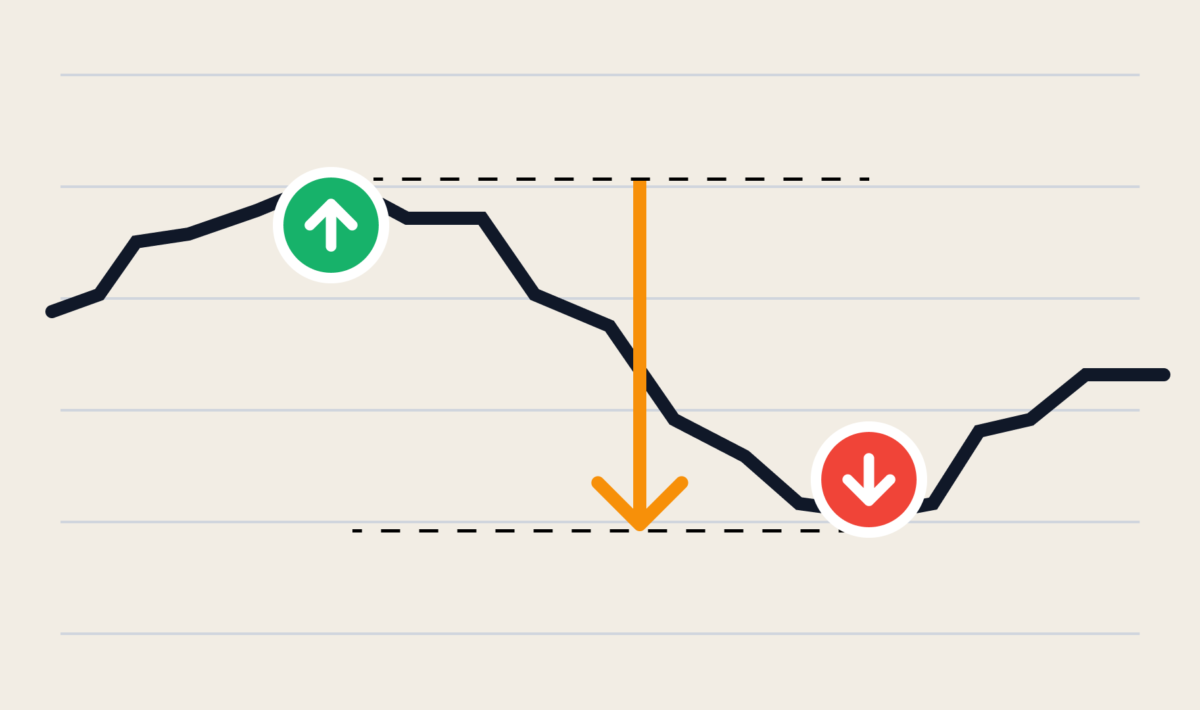
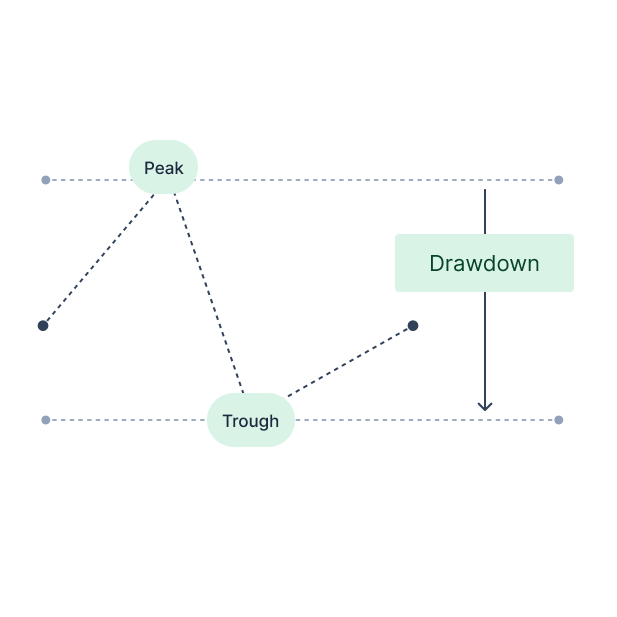
El drawdown mide la caída de una inversión desde su punto más alto hasta su punto más bajo antes de volver a alcanzar un nuevo máximo. Se expresa generalmente como porcentaje.
Por ejemplo, si un portafolio alcanza un valor de 100,000 pesos y después cae a 80,000 pesos antes de recuperarse, su drawdown es de 20%. No importa cuánto haya subido antes ni cuánto suba después: el drawdown se enfoca exclusivamente en la magnitud de la caída desde el pico.
A diferencia de otras métricas de riesgo, como la volatilidad, el drawdown es fácil de entender porque refleja algo que cualquier inversionista puede sentir: cuánto llegó a perder, en papel, desde el mejor momento.
Drawdown máximo
Uno de los indicadores más utilizados es el drawdown máximo, que representa la mayor caída registrada por una inversión durante un periodo determinado. Este dato permite responder una pregunta fundamental: en el peor escenario histórico, ¿cuánto llegó a perder esta inversión?
Los mercados amplios ofrecen ejemplos claros. Durante la crisis financiera de 2008, el s&p 500 index, como se conoce en inglés al índice de las principales empresas de Estados Unidos, llegó a acumular una caída superior a 50% desde su máximo previo. En 2020, durante los primeros meses de la pandemia, el mismo índice perdió alrededor de un tercio de su valor en apenas unas semanas.
Estos episodios muestran que incluso las inversiones diversificadas pueden atravesar caídas profundas. Conocerlas de antemano permite dimensionar mejor lo que podría ocurrir en el futuro, aunque el desempeño pasado no garantiza resultados futuros.
El tiempo de recuperación
El drawdown no solo se mide en porcentaje, sino también en tiempo. Una caída puede durar semanas o extenderse por años, y el periodo necesario para recuperar el máximo anterior puede ser aún más largo.
Este dato es especialmente relevante para quienes tienen metas con fecha definida. Si una persona necesita su dinero en dos años y su inversión entra en un drawdown que tarda cuatro en recuperarse, podría verse obligada a vender con pérdidas. Por eso, el horizonte de inversión es un factor clave al elegir instrumentos con mayor potencial de caída.
La asimetría de las pérdidas
Uno de los aspectos menos intuitivos del drawdown es que las pérdidas y las ganancias no son simétricas. Para recuperarse de una caída, se necesita un rendimiento proporcionalmente mayor.
- Una caída de 10% requiere una ganancia de aproximadamente 11% para recuperarse.
- Una caída de 25% requiere una ganancia de alrededor de 33%.
- Una caída de 50% requiere una ganancia de 100%.
Esta asimetría explica por qué limitar las caídas profundas es tan importante. Mientras mayor es el drawdown, más difícil y más lento puede ser regresar al punto de partida.
Por qué el drawdown importa más de lo que parece
Los rendimientos promedio pueden ser engañosos. Dos inversiones con el mismo rendimiento anual promedio pueden ofrecer experiencias muy distintas. Una puede crecer de forma relativamente estable, mientras la otra puede alternar años excelentes con caídas severas.
Para muchas personas, la experiencia emocional de ver cómo su patrimonio cae 30% o 40% resulta mucho más difícil de lo que imaginaban al momento de invertir. Y es precisamente en esos momentos cuando se toman decisiones impulsivas, como vender en pánico, que convierten una pérdida temporal en una pérdida definitiva.
Conocer el drawdown histórico de una inversión ayuda a responder una pregunta honesta: ¿estoy preparado para soportar una caída de esa magnitud sin abandonar mi estrategia?
Cómo gestionar el drawdown
No es posible eliminar las caídas, pero sí existen formas de prepararse para ellas:
- Conoce el historial. Antes de invertir, revisa cuáles han sido las mayores caídas del instrumento o de su categoría.
- Ajusta tu exposición al riesgo. Combinar renta variable con instrumentos de deuda puede reducir la magnitud de las caídas del portafolio.
- Diversifica. Distribuir el patrimonio entre distintos activos, sectores y regiones ayuda a suavizar los altibajos.
- Alinea el horizonte. El dinero que necesitarás pronto no debería estar en instrumentos con alto potencial de caída.
- Mantén un fondo de emergencia. Contar con liquidez evita tener que vender inversiones en el peor momento.
- Rebalancea periódicamente. Ajustar el portafolio a tu distribución original mantiene el nivel de riesgo bajo control.
- Busca asesoría. Un asesor financiero certificado puede ayudarte a definir un portafolio acorde con tu tolerancia a las caídas.
El drawdown también es una herramienta útil para conocerse a uno mismo. Muchas personas creen tener una alta tolerancia al riesgo hasta que enfrentan su primera caída significativa. Pensar con anticipación en escenarios concretos, como “mi portafolio podría caer 30% en un año”, permite evaluar con mayor realismo si la estrategia elegida es sostenible.
Mirar las caídas antes de mirar las ganancias
El rendimiento muestra lo que una inversión puede ofrecer; el drawdown muestra lo que puede exigir a cambio. Ambos indicadores son necesarios para tomar decisiones informadas.
Comprender las caídas no significa temerlas, sino aceptarlas como parte natural de invertir. Con preparación, diversificación y un horizonte adecuado, es posible atravesar los momentos difíciles sin perder de vista los objetivos de largo plazo.